Marktanalyse mit Stand vom 21. Oktober 2026. Prognosen behalten die Daten und den Umfang ihrer Quellberichte bei.
Die LCD-Kapazitätskonsolidierung verändert die Fragen, die OEMs stellen müssen
LCD-Werksschließungen, Produktionsverlagerungen und Änderungen der Auslastung beschreiben unterschiedliche Angebotsbedingungen. Für einen industriellen OEM ist die entscheidende Frage, ob eine Änderung das Panel im Inneren seines zugelassenen Displaymoduls betrifft. Ein globaler Kapazitätstrend allein kann nicht belegen, dass ein Modul das End-of-Life erreicht, knapp wird oder teurer wird.
Die Evidenz aus 2026 deutet auf Veränderungen dahingehend hin, wo LCD-Kapazität angesiedelt ist und wie Hersteller sie nutzen. Diese Veränderungen verdienen Aufmerksamkeit, insbesondere bei Geräten mit langfristigen Serviceverpflichtungen. Die Beschaffungsreaktion sollte von der Verbindung zwischen einem Marktereignis und dem tatsächlichen Panel, Modul und Produktionsweg abhängen. Dieser Artikel trennt berichtete Ereignisse von Analystenprognosen und erläutert anschließend, wie OEMs die einzelnen Signale nutzen können.
Was die verfügbare Evidenz aus 2026 zeigt
Die Kapazität verschiebt sich in Richtung neuerer Produktionsgenerationen
Im März 2026 schätzte TrendForce, dass Gen 8.6 im Jahr 2026 etwa 26% der globalen LCD-Kapazität ausmachen würde. Der Anteil der Gen-5- und älteren Linien wurde auf 4,7% geschätzt, ein Rückgang um 0,5 Prozentpunkte.[1] Dies sind Analystenschätzungen. Die Generationsbezeichnungen beschreiben die Fabriktechnologie und Substratformate; sie geben nicht direkt Aufschluss über das für ein bestimmtes Industriemodul verfügbare Angebot.
Die Implikation für Käufer ist bedingt: Ein größerer Anteil neuerer Kapazität beweist nicht, dass ein bestimmtes Legacy-Panel einen qualifizierten Nachfolger hat. Eine neue Linie kann andere Produkte bedienen. Ebenso beweist ein sinkender Anteil älterer Linien nicht, dass jedes auf diesen Linien gefertigte Panel unmittelbar vor der Einstellung steht.
Eine Produktionsverlagerung ist etwas anderes als ein eingestelltes Produkt
TrendForce berichtete im August, dass AUO plante, die Produktion für Automotive-, Industrie- und Medizinanwendungen von L5D nach L6B und L6A zu verlagern. Es wurde erwartet, dass die Produktion in den Anlagen Hwa Ya L3D und L5D in der ersten Hälfte des Jahres 2027 eingestellt wird. Dies waren prospektive Änderungen, keine bestätigten abgeschlossenen Schließungen. Der Bericht prognostizierte zudem, dass Innolux und AUO zusammen bis 2028 weniger als 10% der LCD-Monitor-Panels und etwa 20% der Notebook-Panels liefern würden.[2]
Der Verlagerungsplan wirft Fragen zur Qualifizierung und Kontinuität auf. Die Monitor- und Notebook-Prognosen betreffen diese Märkte; sie messen nicht die Verfügbarkeit industrieller Displaymodule.
Auslastungsprognosen beschreiben einen kürzeren Zeithorizont
Im September prognostizierte TrendForce für Oktober 2026 eine Auslastung von 79,6% für LCD-Fabs der Generation 5 und größer, ein Rückgang um 4,2 Prozentpunkte gegenüber dem Vormonat. Die Erörterung konzentrierte sich auf Nachfrage- und Kostendruck im Zusammenhang mit großen LCD-Anwendungen.[3] Dies war eine Oktober-Prognose, kein gemessenes Oktober-Ergebnis. Sie belegt keinen Preistrend für das Modul eines industriellen OEMs.
Prüfen, ob eine Schließung tatsächlich stattgefunden hat
Die Finanzpräsentation von Japan Display vom Februar 2026 gibt an, dass die Produktion in Mobara im November 2025 eingestellt wurde.[4] Dies ist ein abgeschlossenes Produktionsereignis. Es unterscheidet sich von einer angekündigten zukünftigen Frist oder einer Prognose darüber, wann ein Werk möglicherweise stillgelegt wird. Beschaffungsunterlagen sollten diese Unterscheidung bewahren.
Strukturelle Konsolidierung und zyklische Kürzungen können koexistieren
Unsere Interpretation ist, dass die Berichte zwei Anpassungen mit unterschiedlicher Geschwindigkeit beschreiben. Veränderungen der Fabrikgeneration und selektive Produktionsverlagerungen betreffen die langfristige Fertigungsbasis. Eine monatliche Auslastungsreduzierung betrifft, wie viel dieser Basis Hersteller über einen kürzeren Zeitraum nutzen. Beides kann gleichzeitig geschehen, ohne dass dadurch entweder ein allgemeiner LCD-Mangel oder ein reichliches Angebot für jede Anwendung belegt wird.
Die strukturelle Frage ist, welche Produktionswege wettbewerbsfähig genug bleiben, um Investitionen zu rechtfertigen. TrendForce verknüpft die Generationsverschiebung mit Upgrades und Kostendruck.[1] Die separate Frage ist, ob aktuelle Aufträge es rechtfertigen, verfügbare Linien mit höherer Rate zu betreiben. Der September-Ausblick beschrieb temporäre Kürzungen angesichts schwächerer Nachfrage.[3] Das Entfernen eines älteren Produktionswegs bei gleichzeitiger Reduzierung der Produktion anderswo ist daher kein Widerspruch.
Selektive Verlagerung fügt eine dritte Unterscheidung hinzu: Ein Hersteller kann seinen Fabrik-Footprint reduzieren und gleichzeitig planen, bestimmte Produktlinien beizubehalten. Der AUO-Plan veranschaulicht diese Möglichkeit; er belegt nicht, dass jedes verlagerte Panel unverändert bleibt.[2] Für industrielle Käufer ist Evidenz zum Übergang wichtiger als eine einfache Anzahl von Fabriken.
Diese Indikatoren haben zudem unterschiedliche Bezugsgrößen. Kapazitätsanteil, Produktionsfläche, ausgelieferte Panels und fertige Module sind keine austauschbaren Maße. Ein größeres Substratformat belegt für sich genommen nicht die Anzahl nutzbarer Panels einer bestimmten Größe oder eines bestimmten Designs. Die öffentlichen Veröffentlichungen bieten nicht genügend Details, um die Verfügbarkeit industrieller Module zu berechnen. Sie stützen eine Sicht auf sich verändernde Produktionsstrukturen, gefolgt von produktspezifischen Prüfungen.
Das Marktsignal in Produktexposition übersetzen
Die folgende Analyse ist ein Entscheidungsrahmen, keine Messung des aktuellen Knappheitsrisikos. Beginnen Sie damit, das vorgelagerte Panelmodell in jedem wichtigen Modul zu identifizieren. Die Teilenummer eines Modullieferanten kann eine Baugruppe beschreiben, die auch eine Hintergrundbeleuchtung, einen Touchsensor, Deckglas, Kabel oder einen Controller umfasst. Das Fabrikereignis betrifft nur einen Teil dieser Baugruppe, es sei denn, der Lieferant bestätigt eine weiterreichende Auswirkung.
Bitten Sie den Lieferanten, das Ereignis mit einer benannten Teilenummer und einem Produktionsweg zu verknüpfen. Wird das Panel in der betroffenen Fabrik hergestellt? Wird seine Produktion verlagert? Bewahrt die Verlagerung die zugelassene Konstruktion und Spezifikation? Hat der Hersteller eine Produktänderungsmitteilung oder eine End-of-Life-Mitteilung herausgegeben? Die Interpretation einer Schlagzeile durch einen Distributor kann diese Fragen nicht im Namen des Herstellers beantworten.
Wenn ein Lieferant seine vollständige vorgelagerte Kette nicht offenlegen kann, fordern Sie eine schriftliche Erklärung zum betroffenen Teil an. Eine nützliche Erklärung benennt das Ereignis, gibt an, ob sich das gelieferte Modul ändert, und erläutert, welche Details unbestätigt bleiben. Behandeln Sie eine ungeklärte Antwort als Informationslücke, die nachverfolgt werden muss. Sie ist kein Beleg für eine bevorstehende Knappheit.
Die Reaktion an die Art der Veränderung anpassen
| Signal | Was sie anzeigen kann | Für Ihr Modul erforderliche Evidenz | Verhältnismäßige Reaktion |
|---|---|---|---|
| Dauerhafte Produktionsschließung | Ein Fertigungsweg wird nicht mehr betrieben. | Panel-Exposition, Verlagerungsstatus und formale Produktmitteilungen. | Kontinuität sicherstellen, bevor Sie sich zu einem Pufferankauf oder Redesign verpflichten. |
| Produktionsverlagerung | Der Produktionsstandort oder -prozess kann sich ändern. | Änderungsmitteilung, Musterverfügbarkeit, Genehmigungsanforderungen und Übergangszeitplan. | Validierung rund um die dokumentierte Änderung planen. |
| Geringere Auslastung | Hersteller planen, die verfügbare Kapazität über einen Zeitraum weniger zu nutzen. | Bestätigte Lieferzeit, Zuteilungsbedingungen und Angebotsgültigkeit für das bestellte Teil. | Lieferverpflichtungen überprüfen, ohne einen dauerhaften Kapazitätsverlust anzunehmen. |
| New-generation capacity | The industry’s production mix is changing. | A suitable panel, commercial availability, and a feasible approval path. | Assess candidates for future designs if they meet the application requirements. |
| More concentrated upstream supply | Several purchasing channels may depend on fewer manufacturing sources. | Panel origin and actual independence of alternate sources. | Separate channel backup from manufacturing backup. |
These responses can overlap. A transfer may coincide with a temporary delivery constraint. The supplier’s product notice and confirmed order commitments should determine the action; the market headline sets the reason to investigate.
Count independent sources, not distributor names
Two distributors can sell modules built around the same panel. They may offer different inventory positions, payment terms, or local support, yet share exposure to the same upstream production change. That provides commercial flexibility without necessarily providing a second manufacturing source.
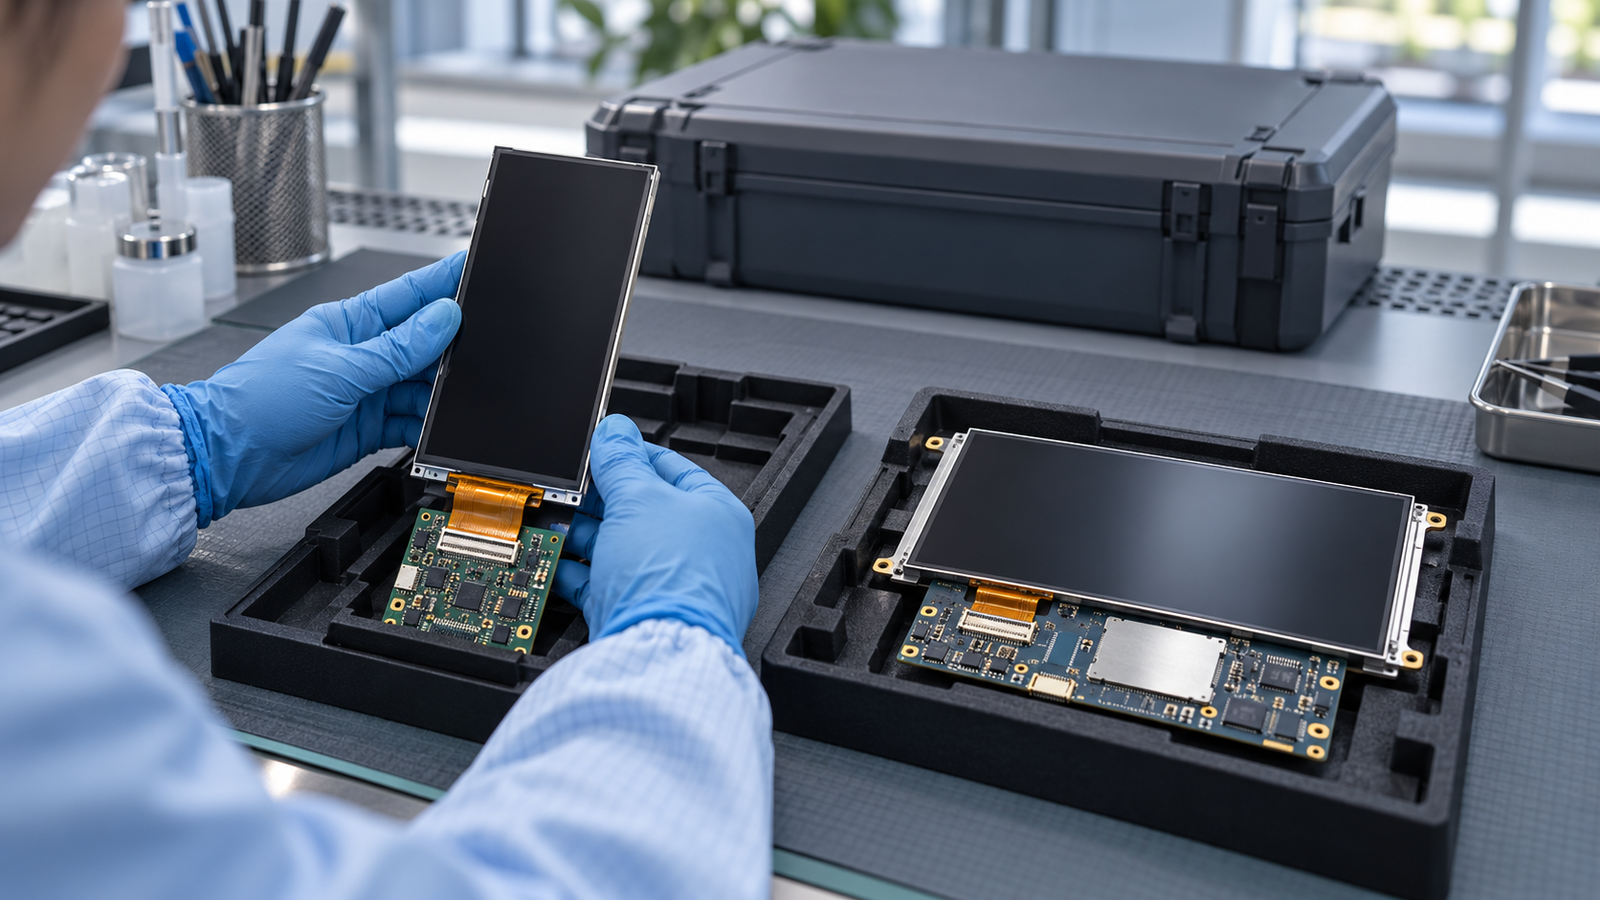
An alternate module may use a different panel manufacturer, but its independence is only useful if the equipment can accept it. Optical performance, outline dimensions, mounting, electrical connections, timing, backlight requirements, and touch behavior can constrain substitution. Qualification time matters as much as the number of supplier names in a purchasing system.
RJYs guide to LCD panel manufacturers and suppliers explains supplier roles. For this market analysis, the relevant point is narrower: establish which underlying manufacturing dependencies the purchasing options actually share.
A market trend does not set your module price or lifecycle
Capacity share, utilization, price, and lifecycle are related concepts, but they answer different questions. Capacity share describes a production mix. Utilization describes how much available capacity producers use. A quote sets commercial terms for a particular order. A lifecycle notice states what the manufacturer intends for a particular product.
A module quote also covers more than the LCD cell. Assembly, backlight, touch integration, order quantity, testing, freight, and contractual terms can affect the offer. A broad panel-market indicator therefore cannot explain every movement in a finished module’s price.
When quotes change, compare the same part revision, quantity, delivery terms, and validity period. Ask the supplier which element changed. When lead times change, distinguish production lead time from available distributor stock. Those comparisons can support a purchasing decision; a general claim that consolidation must raise prices cannot.
Apply the same discipline to lifecycle claims. Request the manufacturer’s documented position on the exact panel or module. If a discontinuation is confirmed, use a separate discontinued TFT LCD module replacement process. A closure headline alone does not justify treating an approved module as discontinued.
Use the evidence to choose the next action
For a new design, ask how the proposed module’s supply plan fits the equipment’s production and service period. Request the known production route, change-notification process, and any documented lifecycle commitments. Avoid turning an industry forecast into a supplier guarantee.
For an existing design, prioritize modules where the supplier confirms exposure to an announced event. Agree on the next evidence milestone: a formal notice, transferred-production samples, an updated delivery commitment, or an end-of-life schedule. Link internal review dates to those milestones.
Buffer stock can buy time when the required quantity, usable storage period, and transition plan are known. It can also tie up funds without resolving a technical dependency. Evaluate it against verified service demand and the time needed to approve an alternative, rather than against an unsupported shortage prediction.
If your module may be affected, send RJY the module model, available datasheet, application, and required production or service period. State the reported factory event or supplier notice. RJY can use those details to discuss TFT LCD and controller options based on existing modules. Suitability, required customization, and the supply position need project-specific verification; the discussion does not establish a continuity guarantee.
Referenzen
- TrendForce, LCD capacity analysis, March 13, 2026. Analyst estimates for 2026.
- TrendForce, Taiwanese LCD production and supply outlook, August 3, 2026. Planned transfers and prospective supply shares.
- TrendForce, October LCD fab utilization outlook, September 21, 2026. Forecast rather than measured October utilization.
- Japan Display, FY26/3 Q3 Corporate Presentation, February 12, 2026, slide 12. Mobara production cessation.