Análisis de mercado a fecha de 21 de octubre de 2026.
Los anuncios seleccionados de 2026 muestran dos direcciones en el mercado de pantallas de papel electrónico para retail: despliegues de etiquetas de estantería conectadas y una oferta más amplia de pantallas para señalización y carteles. Los resultados de Vusion también muestran crecimiento en servicios recurrentes junto con el hardware. En conjunto, estos ejemplos sugieren que los proveedores de módulos deberían evaluar el servicio operativo en torno a la pantalla, así como la pantalla en sí. No establecen una tendencia para todos los proveedores.
Los anuncios actuales respaldan esta dirección, pero no establecen un tamaño de mercado global ni demuestran que el papel electrónico vaya a reemplazar todas las pantallas del retail. Un recuento de tiendas mide el alcance del despliegue. Los ingresos de un proveedor miden su propio negocio. El lanzamiento de un producto muestra disponibilidad. Mantener esas métricas separadas produce una visión más útil del mercado que combinarlas en una única afirmación de crecimiento.
Tres señales de 2026 apuntan a un negocio más amplio de pantallas para retail
Los grandes despliegues muestran que las etiquetas de estantería forman parte de las operaciones de la tienda
Walmart informó el 2 de marzo que aproximadamente 2.300 ubicaciones en EE. UU. utilizaban etiquetas de estantería digitales. Su artículo describía cambios en el trabajo de los asociados y un despliegue más amplio previsto.[1] El recuento de tiendas reportado es evidencia de despliegue a escala. No es un recuento de etiquetas, una cuota de mercado global ni una prueba de que cada instalación utilice la misma tecnología de panel. “Etiqueta de estantería digital” es una categoría más amplia que el papel electrónico.
La implicación de mercado es que una pantalla de estantería puede convertirse en parte del proceso operativo de la tienda. El valor de la pantalla depende entonces de si la información de precios y productos llega a la estantería correcta mediante un proceso fiable. El panel sigue siendo necesario, pero el cliente compra un servicio de información funcional.
Los servicios recurrentes son visibles en los resultados de los proveedores
El comunicado no auditado de Vusion del 20 de octubre reportó ingresos IFRS del tercer trimestre de 432,6 millones de euros, un 24,4% más interanual. Los ingresos recurrentes por servicios de valor añadido de nueve meses alcanzaron los 100 millones de euros, un 77% más. Los VAS recurrentes incluyen suscripciones y contratos de servicio recurrentes. Su definición más amplia de VAS abarca software, servicios y soluciones no ESL.[2] Estos son resultados de la empresa, no estimaciones de ventas de paneles de papel electrónico. Sus actividades se extienden más allá del hardware de pantalla.
Las cifras proporcionan evidencia de que los servicios recurrentes pueden formar un negocio en crecimiento junto con los despliegues. No muestran qué parte del beneficio corresponde al panel, al dispositivo, al software o al trabajo de integración. Walmart y Vusion también mantienen una relación comercial, por lo que sus anuncios no deben tratarse como medidas independientes y aditivas de la demanda de mercado.
Los productos en formato cartel amplían la gama de decisiones de compra
Samsung Electronics America anunció el 26 de marzo un producto de señalización de papel electrónico en color de 13 pulgadas, con opciones de gestión de contenido local y remota.[3] Esto es evidencia de diversificación de producto más allá de las pequeñas etiquetas de estantería. Un lanzamiento por sí solo no muestra volumen instalado, aceptación por parte de los minoristas ni ahorros operativos medidos.
La cuestión estratégica es si un cartel de papel electrónico de mayor tamaño cubre una función de contenido no satisfecha. Eso requiere una evaluación diferente a la de un despliegue de etiquetas de estantería, incluso cuando ambos utilizan papel electrónico.
Separar etiquetas de estantería, carteles y pantallas interactivas
La demanda de pantallas para retail no es una categoría única. Una etiqueta de estantería vincula la información a una ubicación específica de producto. Un cartel se dirige a los compradores desde más lejos. Una pantalla interactiva responde a una persona o presenta contenido en movimiento. Cada función crea requisitos diferentes de despliegue, mantenimiento y control de contenido.
E Ink describe las etiquetas electrónicas de estantería como dispositivos que permiten actualizaciones inalámbricas del contenido de la estantería.[4] Esa capacidad conecta la pantalla con un sistema más amplio: datos de producto, comunicación, identidad del dispositivo y procedimientos de tienda. La oportunidad de mercado depende, por tanto, de todo el proceso de actualización, y no solo de la superficie de la pantalla.
| Función en retail | Qué necesita lograr el comprador | Dónde puede residir el valor adicional | Qué deja abierto la evidencia de 2026 |
|---|---|---|---|
| Etiqueta de estantería | Mantener la información de producto asociada a la ubicación correcta de la estantería. | Integración de datos, mapeo de dispositivos, verificación de actualizaciones y mantenimiento. | Economía comparable entre formatos de tienda y condiciones de despliegue. |
| Cartel digital | Reemplazar o actualizar una señal con contenido adecuado a su ubicación de visualización. | Aprobación de contenido, programación, instalación y gestión remota. | Volumen de adopción y pedidos repetidos para los formatos recién introducidos. |
| Pantalla interactiva o en movimiento | Soportar interacción receptiva o contenido visual cambiante. | Software de aplicación, comportamiento táctil, entrega de medios y soporte. | Cuánta demanda puede atender el papel electrónico cuando la interacción o el movimiento son esenciales. |
Esta segmentación sugiere coexistencia. Un minorista puede utilizar etiquetas de estantería y carteles de papel electrónico mientras conserva LCD para otras tareas. La decisión comercial se refiere a la función del contenido y al modelo operativo. No requiere afirmar que una tecnología de pantalla dominará toda la tienda. Para la comparación técnica subyacente, véase la guía de RJY sobre papel electrónico frente a pantallas LCD.
La gestión de flotas de pantallas crea oportunidades de servicio
Lo siguiente es una inferencia a partir de la evidencia de despliegue y servicio: a medida que los minoristas conectan más dispositivos, el trabajo difícil pasa de cambiar una pantalla individual a controlar muchas pantallas de forma consistente. Una actualización exitosa debe llegar al dispositivo previsto, utilizar contenido aprobado y dejar un registro que los equipos de tienda puedan interpretar.
Eso crea valor en el registro de dispositivos, la distribución de contenido, la gestión de excepciones y el servicio. Por ejemplo, una actualización de precios que falla en un pequeño conjunto de etiquetas requiere una respuesta clara. Alguien debe identificar las ubicaciones afectadas, distinguir los fallos de comunicación de los errores de datos y restaurar la información correcta. Una nueva especificación de panel no puede resolver ese problema operativo por sí sola.
Para los proveedores, los contratos recurrentes pueden respaldar el servicio continuo tras la venta inicial del hardware. Para los minoristas, crean un coste continuo y una dependencia que debe evaluarse junto con el servicio prestado. Un precio de compra del dispositivo más bajo puede resultar menos atractivo si el sistema genera más trabajo manual o restringe el acceso a los datos de la tienda. A la inversa, una suscripción de servicio no se justifica por sí misma simplemente porque un despliegue sea grande.
Estas observaciones no predicen qué plataforma ganará. Explican por qué la competencia puede involucrar integración, soporte y rendimiento operativo, además de las características de la pantalla. Los compradores necesitan saber quién es responsable de cada función y qué ocurre cuando falla un dispositivo, una conexión o un flujo de datos.
Una base instalada es diferente de la demanda de nuevo hardware
Un minorista puede ampliar su base instalada conectada mediante nuevas tiendas, una cobertura más amplia dentro de las tiendas existentes o funciones de pantalla adicionales. Un proveedor también puede obtener ingresos recurrentes de dispositivos instalados en periodos anteriores. Estas actividades pueden crecer juntas, pero miden partes diferentes del negocio.
Esto es relevante para los planificadores de módulos. Una flota conectada más grande no revela directamente el volumen de paneles pedidos este trimestre. La demanda de hardware depende del calendario de despliegue, el inventario, las necesidades de reemplazo, el diseño del dispositivo y los acuerdos de suministro detrás del sistema. Los ingresos por servicios pueden continuar sin un volumen equivalente de nuevos envíos de pantallas.
De manera similar, el anuncio de un producto de cartel establece que un proveedor ha entrado o ampliado un formato. No establece que los minoristas hayan aprobado el producto para uso en toda la cadena. La evidencia más sólida incluiría despliegues repetidos, una función operativa definida y pedidos sostenidos. Los anuncios públicos pueden no divulgar esos detalles.
Por lo tanto, los proveedores de módulos deben distinguir tres cuestiones al evaluar una oportunidad: ¿Está el dispositivo disponible comercialmente? ¿Ha validado el cliente su uso? ¿Existe un requisito de producción documentado? Tratar un lanzamiento como la respuesta a las tres puede distorsionar la planificación de capacidad y las expectativas de ventas.
Las decisiones de integración configuran la competencia y la dependencia del cliente
Un sistema de visualización conectado puede simplificar el trabajo en tienda combinando hardware, comunicaciones y herramientas de gestión. Esa conveniencia también puede dificultar el cambio de un componente. Un minorista puede necesitar considerar el acceso a registros de dispositivos, formatos de contenido, documentación de integración y acuerdos de soporte al evaluar la flexibilidad futura.
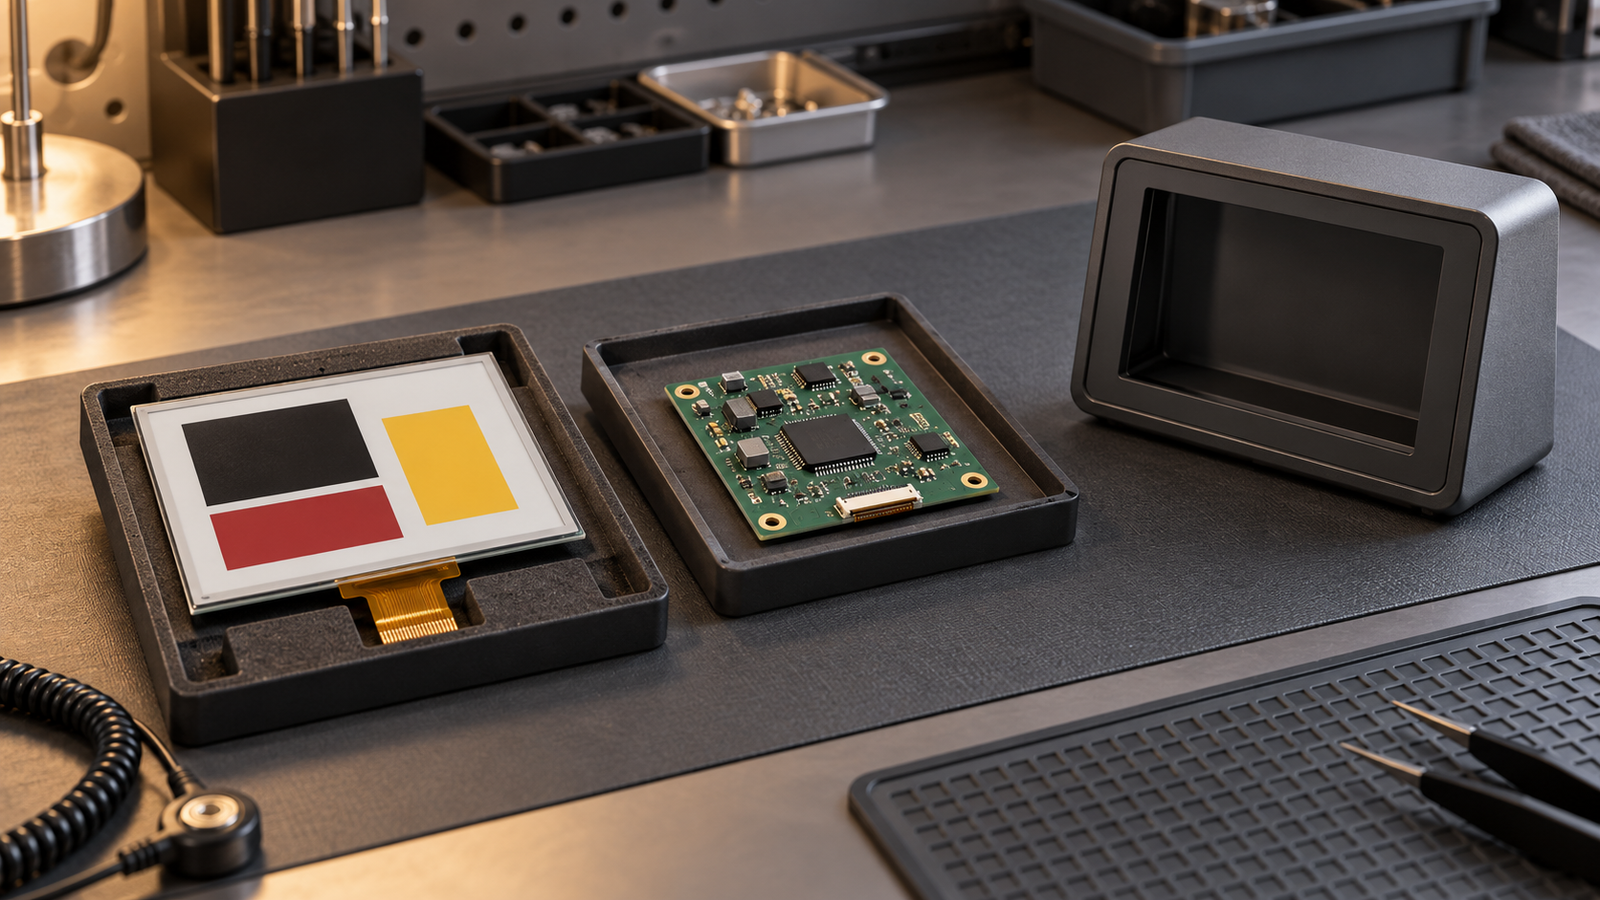
El mismo problema aparece a nivel de módulo. Una pantalla técnicamente adecuada puede aún requerir cambios en el host, la carcasa, el software de control o el comportamiento de actualización. Un panel alternativo no es un sustituto aprobado hasta que el fabricante del dispositivo verifique el diseño completo. Ni un canal de compra abierto ni un tamaño de pantalla similar establecen la intercambiabilidad.
Esto crea varias rutas posibles para los proveedores de módulos. Una es suministrar una pantalla definida dentro de una arquitectura establecida por el fabricante del dispositivo. Otra es ayudar a un OEM a adaptar un módulo existente a una aplicación documentada. Una tercera es apoyar un nuevo formato de señalización donde las necesidades de contenido e instalación estén claras. Cada ruta tiene un límite técnico diferente.
La oportunidad no se extiende automáticamente a operar una plataforma ESL. La infraestructura de radio, el software de tienda, la seguridad de dispositivos, la gestión de flotas y la integración con el minorista requieren sus propias capacidades. Una propuesta de módulo creíble debe indicar su alcance e identificar qué funciones del sistema pertenecen al OEM u otro socio.
Los pilotos deben probar el modelo operativo
Un piloto minorista puede establecer si la pantalla propuesta desempeña su función prevista bajo las condiciones del cliente. Debe probar más que si una imagen aparece correctamente. Para las etiquetas de estantería conectadas, las observaciones útiles incluyen la finalización de actualizaciones, la recuperación de excepciones y el trabajo requerido para asociar un dispositivo con una ubicación. Para los carteles, la preparación y aprobación de contenido pueden ser igualmente importantes.
Mida estos resultados contra el proceso que el minorista ya utiliza. Un piloto debe registrar tanto el trabajo rutinario como los fallos; de lo contrario, una demostración fluida puede ocultar la labor necesaria para operar el sistema. Las medidas apropiadas dependen del caso de uso, por lo que deben acordarse antes del despliegue.
La evaluación de energía también necesita un límite de sistema completo. La retención de imagen no tiene en cuenta todas las partes de un dispositivo en funcionamiento. La comunicación, las actualizaciones, la electrónica de control y cualquier otra función activa afectan el resultado. Una afirmación energética sobre una característica de la pantalla no debe convertirse en una afirmación de consumo cero para la instalación completa.
Estas pruebas pueden respaldar una decisión de inversión. No pueden garantizar un retorno en tiendas con diferentes diseños, calendarios de contenido o prácticas de soporte.
Qué significa esto para los OEM de pantallas y los compradores de módulos
Los ejemplos seleccionados de 2026 respaldan una visión de mercado centrada en operaciones conectadas y formatos de pantalla más amplios. No respaldan una tasa de crecimiento global precisa ni una historia de sustitución universal. Para los OEM, la tarea práctica es identificar un rol minorista específico, definir las responsabilidades del sistema y verificar el módulo dentro de ese diseño.
Revisión La categoría de pantallas EPD de RJY como punto de partida para un requisito de pantalla definido. Para una discusión de proyecto, comparta el contenido previsto, el ciclo de actualización, el entorno de instalación, la configuración de energía y los requisitos del host. Las opciones de módulo disponibles y cualquier personalización de un módulo existente requieren verificación específica del proyecto. Esos detalles ayudan a establecer una propuesta de pantalla útil sin confundir el suministro de componentes con un servicio completo de tienda conectada.
Referencias
- Walmart, “How the Shelf Got Smarter and Our Jobs Got Easier”, 2 de marzo de 2026.
- Vusion, comunicado de ventas del tercer trimestre de 2026, 20 de octubre de 2026. Cifras de la empresa no auditadas.
- Samsung Electronics America, anuncio de papel electrónico en color de 13 pulgadas, 26 de marzo de 2026.
- E Ink, aplicación de etiquetas electrónicas de estantería, consultado el 21 de octubre de 2026.